Une holding est une société qui détient des titres (des parts) d'une ou plusieurs autres sociétés. Elle est souvent utilisée pour gérer un groupe d'entreprises et optimiser leur fonctionnement, notamment sur le plan fiscal.
Holding
Une société qui possède des parts dans d'autres sociétés (ses filiales) pour les gérer ou les contrôler.
Holding Animatrice
Une holding qui participe activement à la direction de ses filiales et leur rend des services spécifiques (administratifs, financiers, etc.).
Holding Passive
Une holding qui se contente de détenir et de gérer des participations financières, sans intervenir dans la direction de ses filiales.
Régime Mère-Fille
Un régime fiscal qui permet à une holding d'être presque totalement exonérée d'impôt sur les dividendes qu'elle reçoit de ses filiales.
Intégration Fiscale
Un régime fiscal où l'impôt sur les sociétés est calculé pour l'ensemble d'un groupe (holding et filiales) comme s'il s'agissait d'une seule entreprise.
1. La Holding : Un Outil de Gestion 
Qu'est-ce qu'une holding ?
Une holding est une société qui possède des titres (des parts) d'une ou plusieurs autres sociétés, appelées filiales. Le groupe formé par la holding et ses filiales n'a pas de personnalité juridique propre. La holding peut prendre différentes formes juridiques (SARL, SAS, etc.) et être imposée à l'Impôt sur les Sociétés (IS) ou à l'Impôt sur le Revenu (IR). L'IS est souvent plus avantageux fiscalement.À quoi sert une holding ?
- Levier financier: Elle peut emprunter de l'argent pour acheter des entreprises ou reporter des impôts.
- Levier juridique: Elle permet de contrôler des filiales même sans en détenir la majorité des parts.
- Levier fiscal: Les intérêts d'emprunts sont déductibles, et les dividendes peuvent être optimisés grâce à des régimes spéciaux.
- Levier patrimonial: Elle aide à diversifier les biens et à réinvestir l'argent.
2. Holdings Animatrices et Passives : Quelles Différences ? 
La Holding Animatrice
Une holding est dite « animatrice » si elle participe activement à la direction de ses filiales et leur fournit des services (administratifs, juridiques, comptables, etc.). Cette activité d'animation est considérée comme une activité commerciale, ce qui lui donne accès à des avantages fiscaux importants.- Exonération Dutreil: Réduction d'impôts sur les donations ou successions de titres (75% d'exonération si la holding est animatrice de manière prépondérante).
- Exonération IFI (Impôt sur la Fortune Immobilière): Les titres de la holding peuvent être considérés comme des biens professionnels et donc exonérés d'IFI.
- Réduction d'IR (Impôt sur le Revenu): Pour les souscriptions au capital de PME, si la holding détient exclusivement des titres de sociétés éligibles.
- Abattement départ en retraite: Un abattement de 500 000 € sur les plus-values de cession de titres si l'activité d'animation est principale.
La Holding Passive
Une holding passive se contente de détenir et de gérer des participations financières. Elle ne dirige pas ses filiales et ne leur rend pas de services. En général, elle bénéficie de moins d'avantages fiscaux que l'animatrice. Cependant, certains régimes peuvent s'appliquer sous des conditions strictes.- Exonération IFI: Possible sur la partie des titres qui représentent des sociétés opérationnelles.
- Réduction d'IR: Pour les souscriptions au capital de PME, si l'objet social de la holding est exclusivement la détention de titres de sociétés opérationnelles.
- Exonération Dutreil: Possible sous certaines conditions d'engagement collectif et individuel sur les titres de la holding et des filiales opérationnelles.
- Abattement départ en retraite: Possible (500 000 €) si l'objet social est exclusif à la détention de titres de sociétés opérationnelles (>90% de l'actif brut).
3. Les Régimes Fiscaux Avantageux pour les Holdings 
Le Régime de l'Article 238 bis K du CGI
Ce régime permet de taxer les résultats d'une filiale à l'IR directement au niveau de la holding à l'IS. Il est facile d'accès car aucun pourcentage de détention n'est requis. L'avantage principal est l'absence de double imposition. Cependant, la holding doit être à l'IS ou soumise à un régime réel à l'IR.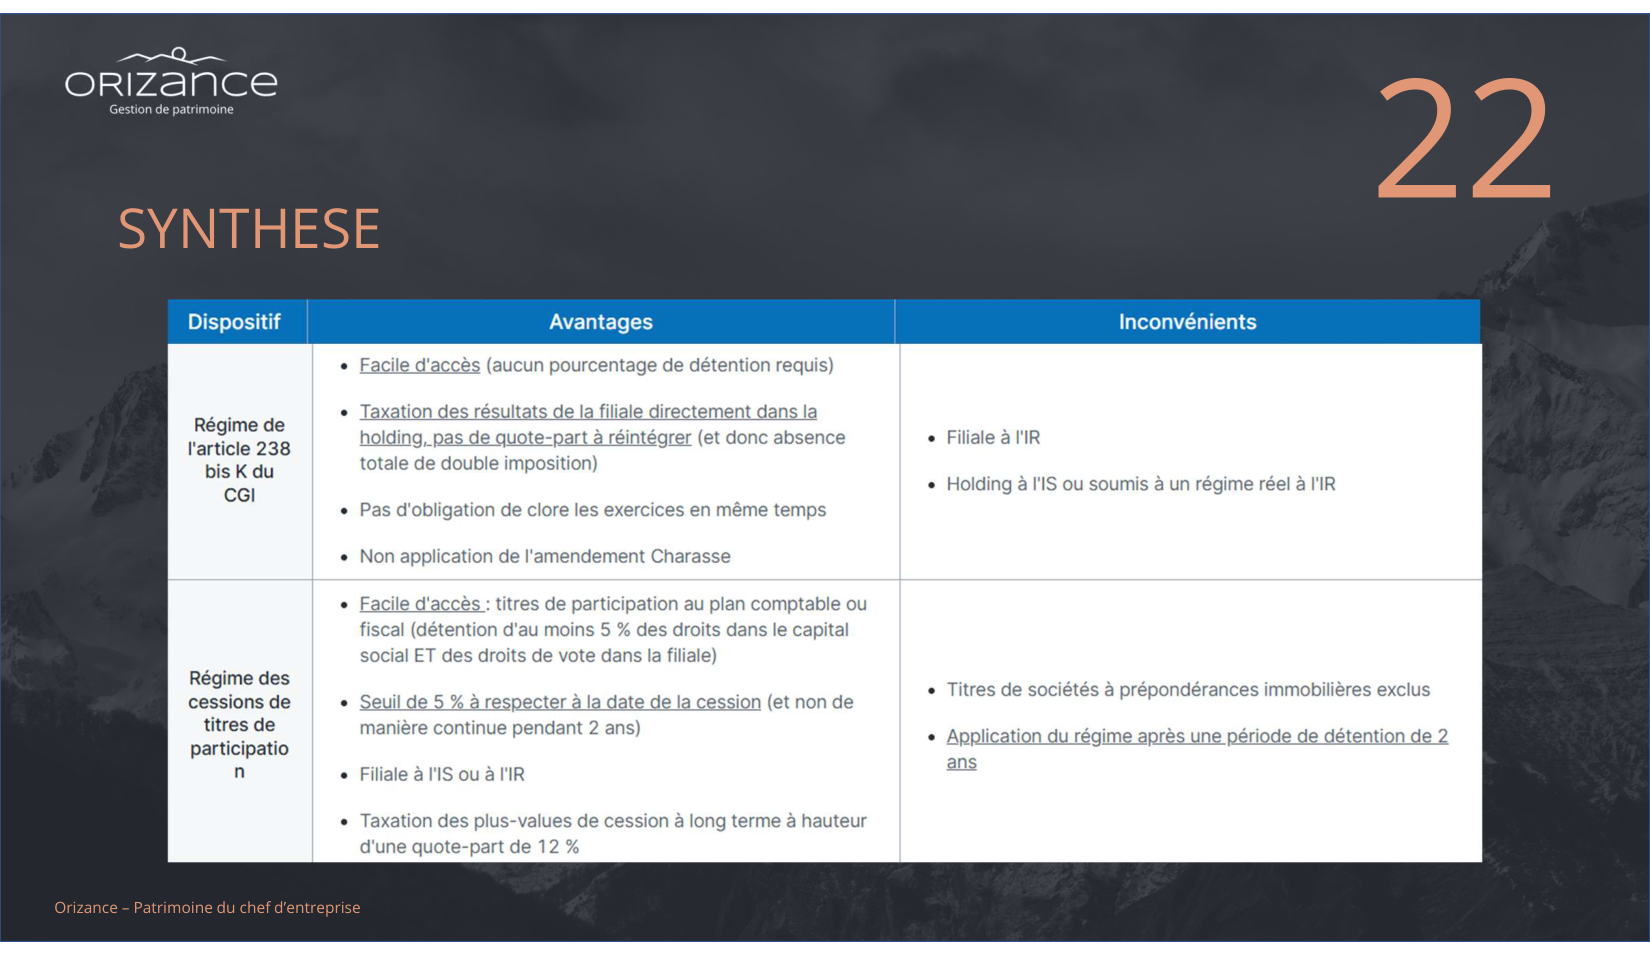
Synthèse des régimes 238 bis K et cessions de titres
Le Régime Mère-Fille
Ce régime s'applique si la holding détient au moins 5% des parts de sa filiale depuis au moins 2 ans. La holding est presque totalement exonérée d'Impôt sur les Sociétés sur les dividendes qu'elle reçoit de ses filiales, à l'exception d'une petite quote-part de frais et charges (5%). L'inconvénient est l'absence de compensation entre les résultats (déficits et bénéfices) des différentes filiales.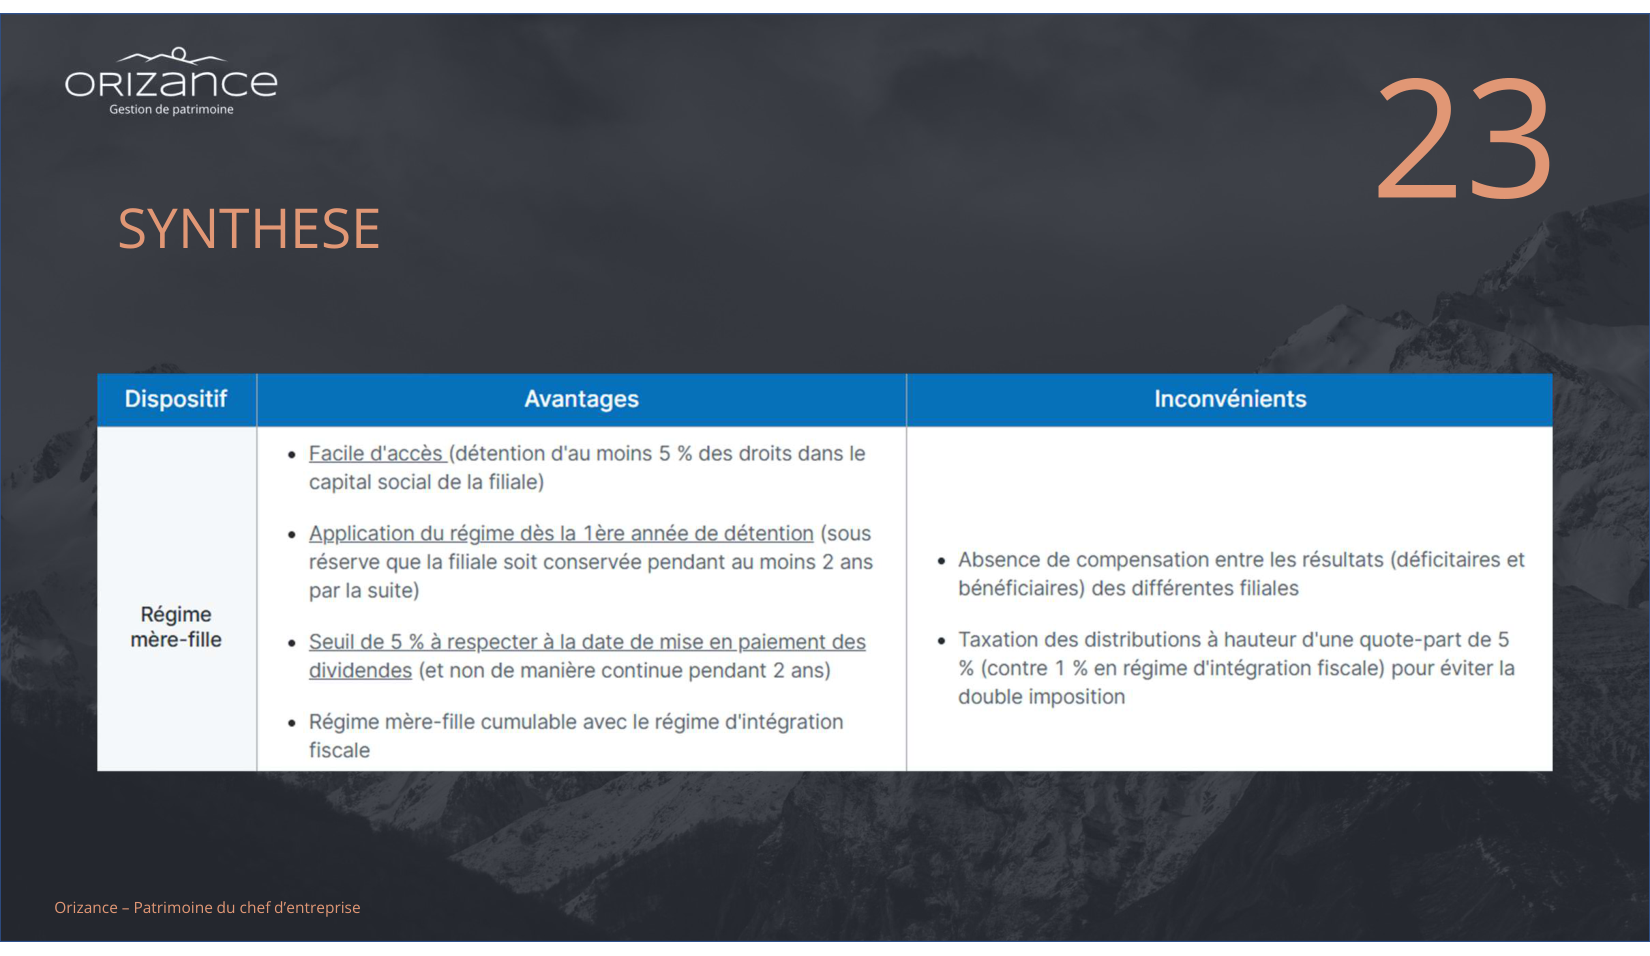
Synthèse du régime mère-fille
Le Régime des Cessions de Titres de Participation (Niche Copé)
Ce régime concerne la vente de titres de participation détenus depuis plus de 2 ans. La plus-value de cession est exonérée d'Impôt sur les Sociétés, sauf une quote-part de frais et charges de 12% qui est réintégrée au résultat de la holding et taxée à l'IS. Ce régime ne s'applique pas aux sociétés à prépondérance immobilière. 4. La Fiscalité des Plus-Values lors de la Création de la Holding 
Lorsqu'on apporte ou vend les titres d'une entreprise à une holding, un gain (une « plus-value ») est constaté. Cette plus-value est normalement taxée. Cependant, dans certains cas, l'impôt sur cette plus-value peut être reporté ou suspendu.
- Si l'apporteur ne contrôle pas la holding, la plus-value est automatiquement en sursis d'imposition.
- Si l'apporteur contrôle la holding, la plus-value est automatiquement en report d'imposition.
Conditions pour maintenir le report/sursis :
- Si la holding vend les titres de la filiale moins de 3 ans après l'apport, l'impôt devient dû, sauf si 70% du prix de vente est réinvesti dans des activités opérationnelles pendant au moins 5 ans.
- En cas de décès de l'apporteur, la plus-value en report est annulée (on dit qu'elle est « purgée »).
- En cas de donation des titres de la holding, la plus-value est purgée si le donataire conserve les titres pendant plus de 6 ans.
A retenir :
- Une holding est une société qui détient des parts d'autres entreprises pour des raisons de gestion et d'optimisation.
- Les holdings animatrices dirigent activement leurs filiales et bénéficient de nombreux régimes de faveur fiscaux (Dutreil, IFI, réduction IR, abattement départ en retraite).
- Les holdings passives gèrent seulement des participations et ont moins d'avantages, mais certains régimes peuvent s'appliquer sous conditions strictes.
- Les régimes fiscaux clés incluent l'article 238 bis K (pas de double imposition pour filiales à l'IR), le régime mère-fille (quasi-exonération des dividendes), et la niche Copé (quasi-exonération des plus-values de cession de titres).
- La création d'une holding peut entraîner des plus-values, dont l'imposition peut être reportée ou suspendue sous certaines conditions de réinvestissement ou de conservation des titres.