Les lois de finances sont des règles très importantes qui organisent l'argent de l'État. Elles disent comment l'État va dépenser et récolter de l'argent chaque année. Il existe cinq grandes catégories de ces lois, chacune ayant un rôle précis pour gérer les finances publiques et assurer que l'État puisse fonctionner, même en cas de problème.
Loi de Finances Initiale (LFI)
C'est la loi principale qui prévoit et autorise toutes les dépenses et recettes de l'État pour une année entière. Elle est votée avant le début de l'année.
Loi de Finances Rectificative (LFR)
Cette loi modifie la LFI en cours d'année si des événements imprévus (comme une crise économique) changent les besoins de l'État en argent.
Loi de Règlement (LRGACA)
Cette loi constate ce qui s'est réellement passé. Elle approuve les comptes de l'année précédente et vérifie si les dépenses et recettes ont été conformes à ce qui était prévu.
Cavalier budgétaire
C'est une règle ou une décision qui est ajoutée dans une loi de finances alors qu'elle ne devrait pas s'y trouver. Le Conseil Constitutionnel peut l'annuler.
Principe d'annualité
Cela signifie que le budget de l'État est voté et doit être exécuté pour une seule année, du 1er janvier au 31 décembre. Cela permet un bon contrôle par le Parlement.
 Les Lois de Finances : Le Cœur du Budget de l'État
Les lois de finances sont les documents juridiques qui organisent le budget de l'État. Elles sont très importantes car elles définissent comment l'argent public est collecté (les recettes) et utilisé (les dépenses). La LOLF (Loi Organique relative aux Lois de Finances) de 2001, modifiée en 2021, est la règle principale qui encadre ces lois. Elle a créé cinq catégories de lois de finances, chacune avec un rôle bien défini.
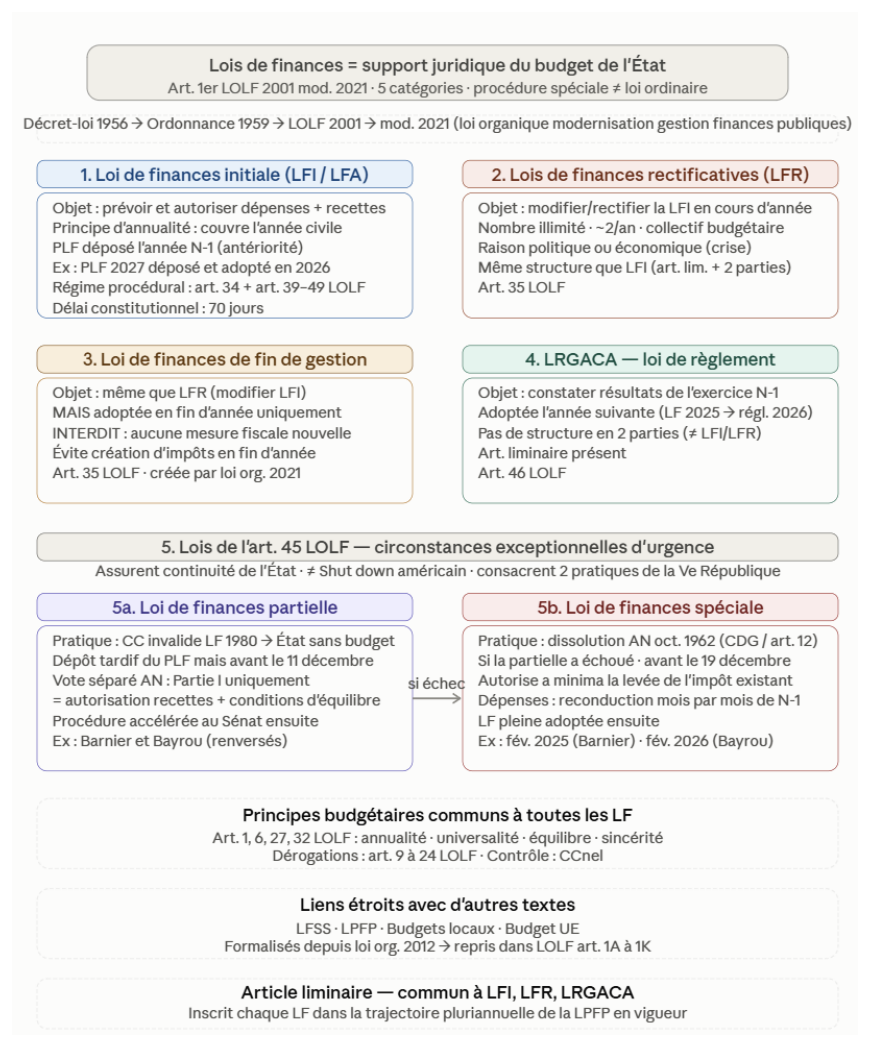
Les cinq catégories de lois de finances
 La Loi de Finances Initiale (LFI) : La Prévision Annuelle
La Loi de Finances Initiale, aussi appelée Loi de Finances de l'Année (LFA), est la plus connue. Son but est de prévoir et d'autoriser les recettes et les dépenses de l'État pour l'année civile à venir. Elle est préparée par le gouvernement et doit être votée par le Parlement avant le 31 décembre de l'année précédente. Par exemple, la LFI pour 2027 sera votée en 2026. Elle a une structure en deux parties : la première autorise les recettes et fixe l'équilibre, la seconde détaille les dépenses par missions et programmes.
 Les Lois de Finances Rectificatives (LFR) et de Fin de Gestion
Les Lois de Finances Rectificatives servent à modifier la LFI en cours d'année. Si des événements imprévus (comme une crise économique ou sanitaire) ou un changement de gouvernement surviennent, il faut ajuster le budget. Ces lois permettent de revoir les dépenses et les recettes. Il peut y en avoir plusieurs par an. La Loi de Finances de Fin de Gestion est une LFR particulière, adoptée en fin d'année. Elle ne doit pas créer de nouveaux impôts, son but est juste d'ajuster les comptes avant la fin de l'exercice.
 La Loi de Règlement (LRGACA) : Le Bilan des Comptes
La Loi de Règlement, ou Loi relative aux Résultats de la Gestion et portant Approbation des Comptes de l'Année (LRGACA), a un rôle différent. Elle ne prévoit rien pour l'avenir, elle constate ce qui s'est réellement passé. Elle approuve les comptes de l'État pour l'année précédente. Par exemple, en 2026, on adoptera la loi de règlement pour l'année 2025. Elle permet de vérifier si le gouvernement a bien respecté le budget voté par le Parlement.
 Les Lois de l'Article 45 de la LOLF : Les Lois d'Urgence
Ces lois sont utilisées dans des situations exceptionnelles et urgentes, notamment si le Parlement n'a pas réussi à voter la LFI à temps. Elles garantissent la continuité de l'État, c'est-à-dire que l'État peut continuer à fonctionner. Il existe deux types : les lois de finances partielles, qui autorisent les recettes et fixent les grandes lignes de l'équilibre, et les lois de finances spéciales, qui permettent de continuer à percevoir les impôts et à payer les dépenses essentielles mois par mois, en attendant qu'une LFI complète soit votée.
 Les Cavaliers Budgétaires : Ce qui n'a pas sa place
Les lois de finances ont un domaine bien précis. Certaines règles doivent obligatoirement y figurer, d'autres peuvent y figurer si on le souhaite, et d'autres encore peuvent être soit dans une loi de finances, soit dans une loi ordinaire. Si une disposition ne respecte pas ces règles et est insérée dans une loi de finances alors qu'elle n'a pas sa place, on l'appelle un cavalier budgétaire. Le Conseil Constitutionnel peut décider de l'annuler. Le gouvernement essaie parfois d'en insérer pour gagner du temps, car les lois de finances ont des délais de vote très courts.
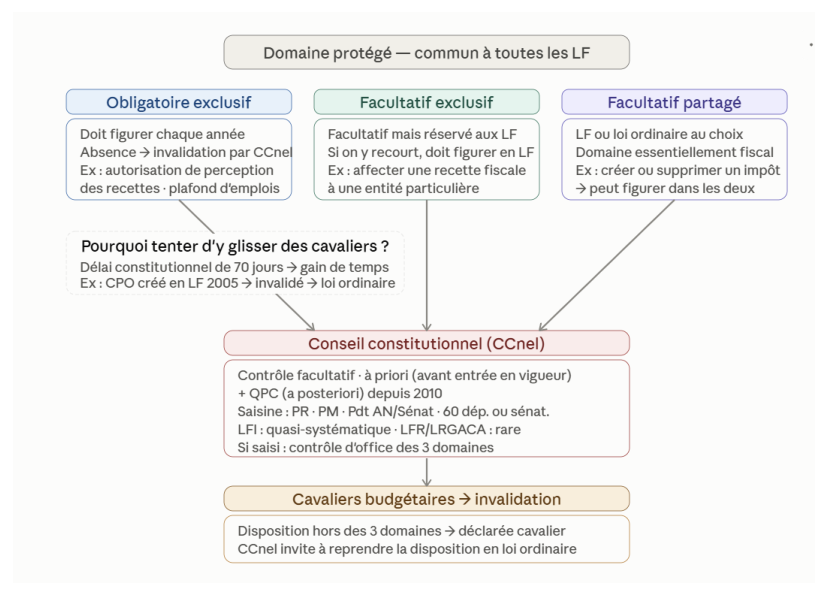
Domaines protégés et cavaliers budgétaires
A retenir :
- Loi de Finances Initiale (LFI) : Prépare le budget de l'État pour l'année suivante (recettes et dépenses).
- Loi de Finances Rectificatives (LFR) : Modifie la LFI en cours d'année en cas de besoin (crises, ajustements).
- Loi de Finances de Fin de Gestion : Ajuste la LFI en fin d'année, sans nouvelles taxes.
- Loi de Règlement (LRGACA) : Vérifie et approuve les comptes de l'année passée.
- Lois de l'Article 45 : Assurent que l'État continue de fonctionner en cas d'urgence budgétaire.
- Cavaliers budgétaires : Ce sont des règles qui ne devraient pas être dans une loi de finances et qui peuvent être annulées par le Conseil Constitutionnel.
- Toutes ces lois sont essentielles pour la bonne gestion de l'argent public et le contrôle par le Parlement.