Les sociétés de capital sont des personnes juridiques qui agissent dans le commerce comme des individus. Elles sont nées au Moyen Âge et se sont développées pour professionnaliser le commerce, notamment au 19ème siècle avec le Code Civil Allemand.
Personne juridique
Entité reconnue par la loi, capable d'avoir des droits et des obligations, distincte des personnes physiques qui la composent.
Société de capital
Type de société où l'importance est donnée aux apports financiers des associés, et non à leurs qualités personnelles.
Écriture de constitution
Document officiel et obligatoire qui formalise la création d'une société de capital, signé par les fondateurs.
Statuts sociaux
Ensemble des règles qui organisent le fonctionnement interne d'une société, établies par les associés.
Capital social
Montant des apports des associés à la société, qui sert de garantie pour les créanciers et de base pour la participation des associés.
 Origine et caractéristiques des sociétés de capital
Les sociétés de capital ont vu le jour au Moyen Âge avec la professionnalisation du commerce. Elles se sont consolidées au 19ème siècle. Une société de capital est une personne juridique. Cela signifie qu'elle a sa propre capacité juridique, un patrimoine distinct de celui de ses associés, une structure organisée par des statuts et des organes, et des obligations de publicité.
Ces sociétés se distinguent des sociétés de personnes car l'accent est mis sur le capital apporté, et non sur les qualités personnelles des associés. C'est pourquoi elles sont privilégiées par les investisseurs.
 La constitution d'une société de capital
La création d'une société de capital se fait par un acte appelé 'écriture de constitution'. C'est un contrat entre les fondateurs. Ce document doit contenir l'identité des associés, leur volonté de créer la société, les apports de chacun, les statuts de la société et l'identité des premiers administrateurs.
Les statuts sociaux sont les règles internes de la société. Ils définissent son nom, son objet (ses activités), son domicile, le capital social, la répartition des actions ou participations, le mode d'administration et le fonctionnement des assemblées générales.
Après l'écriture de constitution, la société doit être inscrite au Registre Mercantil. Cette inscription donne à la société sa personnalité juridique et la rend opposable aux tiers. Avant l'inscription, la société est dite 'en formation'. Si l'inscription n'est pas faite dans un délai d'un an, la société devient 'irrégulière' et les règles des sociétés de personnes s'appliquent.
Le Registre Mercantil est essentiel pour la sécurité juridique. Il assure la publicité des informations sur la société (administrateurs, capital, comptes) pour que les tiers puissent évaluer les risques avant de contracter avec elle.
 Les apports sociaux
 sont les biens (argent, droits, crédits) que les associés donnent à la société en échange de leurs actions ou participations. Ces apports peuvent être faits à la création de la société ou plus tard (augmentation de capital).
Seuls les biens ou droits ayant une valeur économique 'tangible' peuvent être apportés. Le travail n'est pas considéré comme un apport dans les sociétés de capital. Il est interdit de créer des actions ou participations sans apport.
Il existe des apports en numéraire (argent) et des apports en nature (biens meubles, immeubles, droits, entreprises). Pour les apports en numéraire, un certificat de dépôt bancaire est souvent requis. Pour les apports en nature, une description et une valorisation sont nécessaires, avec un rapport d'expert obligatoire pour les S.A. et facultatif pour les S.L.
 Capital social, patrimoine et réserves
Le capital social est un élément clé. Il garantit les créanciers et détermine la participation des associés. Il sert de référence pour le fonctionnement des assemblées, l'élection des administrateurs et la distribution des dividendes.
Le capital social doit respecter un minimum légal : 60 000 € pour une S.A. et 3 000 € pour une S.L. Il doit être entièrement souscrit et, pour la S.A., au moins 25% doit être libéré à la constitution. Il est stable et ne peut être modifié que par des procédures légales.
Le patrimoine net représente la capacité financière réelle de la société. Il est calculé comme le capital social plus les réserves et autres concepts, ou comme les actifs moins le passif exigible (dettes). Les réserves sont des bénéfices non distribués, accumulés pour faire face à des imprévus ou des investissements.
La valeur nominale est le prix attribué à chaque action ou participation par les fondateurs. La prime d'émission est un complément au-dessus de la valeur nominale pour que les nouveaux associés paient le juste prix par rapport à la valeur réelle de la société.
 Choisir entre S.A. et S.L.
Le choix entre une Société Anonyme (S.A.) et une Société à Responsabilité Limitée (S.L.) dépend de plusieurs facteurs. Il faut considérer le capital initial nécessaire, la nature des apports (argent ou biens), et le degré de contrôle souhaité sur l'entrée et la sortie des associés.
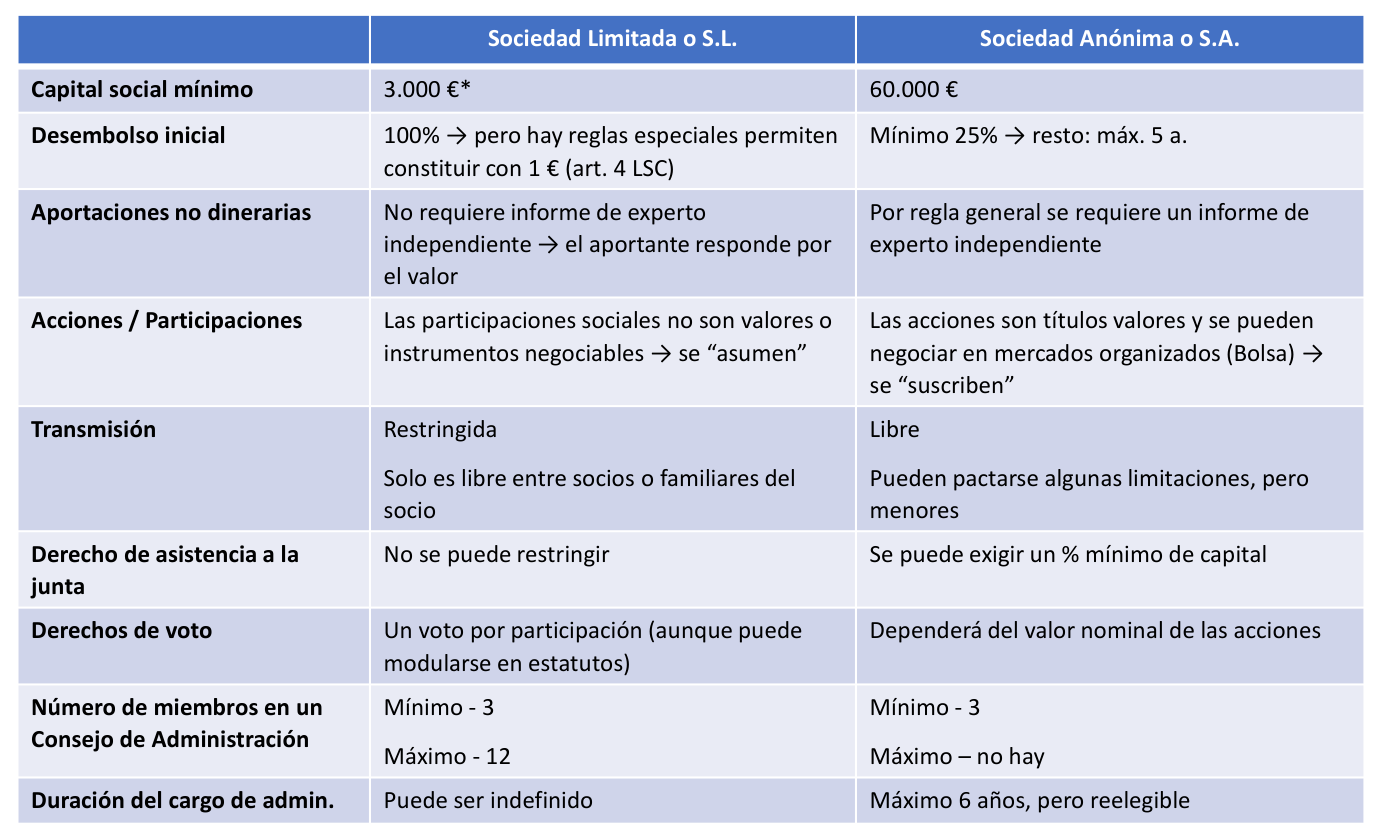
Comparaison entre Société Anonyme (S.A.) et Société à Responsabilité Limitée (S.L.)
La S.A. exige un capital minimum plus élevé (60 000 €) et permet une transmission libre des actions, souvent négociables en bourse. Elle est adaptée aux grandes entreprises et aux investisseurs externes. La S.L. a un capital minimum plus bas (3 000 €) et une transmission des participations plus restreinte, favorisant un contrôle plus familial ou entre associés connus.
A retenir :
- Les sociétés de capital sont des personnes juridiques avec un patrimoine propre, distinct de celui des associés.
- Leur constitution passe par une écriture de constitution et des statuts sociaux, puis une inscription au Registre Mercantil pour être officielle.
- Les apports sociaux sont les biens ou l'argent que les associés donnent en échange de leurs parts, et doivent être valorisés.
- Le capital social est une garantie pour les créanciers et un indicateur de la participation des associés. Il a un minimum légal (60 000 € pour S.A., 3 000 € pour S.L.).
- Le patrimoine net inclut le capital et les réserves, reflétant la santé financière de la société.
- Le choix entre S.A. et S.L. dépend du capital, du type d'apports et du contrôle souhaité sur les associés. La S.A. est plus ouverte aux grands investisseurs, la S.L. est plus flexible et contrôlée.