Une holding est une société qui détient des titres (des parts) d'une ou plusieurs autres sociétés, appelées filiales. Son rôle principal est de gérer ces participations. Bien que le groupe (holding et filiales) n'ait pas de personnalité juridique unique, la holding offre des avantages fiscaux importants, surtout si elle est soumise à l'Impôt sur les Sociétés (IS). Cette fiche explore les règles fiscales qui s'appliquent aux plus-values et aux filiales.
Holding
Société qui possède des parts dans d'autres sociétés (ses filiales) pour les contrôler ou les gérer.
Filiale
Société dont les parts sont détenues par une holding. Elle est contrôlée par la holding.
Plus-value
C'est le gain réalisé lors de la vente de titres (parts de société) à un prix plus élevé que leur prix d'achat.
Régime mère-fille
Un dispositif fiscal qui permet à une holding (la mère) d'être presque exonérée d'impôt sur les dividendes qu'elle reçoit de ses filiales, sous certaines conditions.
Intégration fiscale
Un régime fiscal qui permet à une holding et ses filiales de calculer un seul impôt sur les sociétés pour l'ensemble du groupe, comme si elles ne formaient qu'une seule entité.
 La fiscalité des plus-values en report et sursis (Article 150-O-B-TER)
Quand une personne apporte les titres d'une société (sa filiale) à une holding, cela peut générer une plus-value. Cette plus-value est normalement taxée. Cependant, des dispositifs comme le report ou le sursis d'imposition permettent de ne pas payer l'impôt tout de suite. L'article 150-O-B-TER du Code Général des Impôts (CGI) encadre ces mécanismes.
Si l'apporteur (la personne qui apporte les titres) ne contrôle pas la holding, la plus-value est mise en sursis d'imposition. Si l'apporteur contrôle la holding, la plus-value est mise en report d'imposition. Dans les deux cas, l'impôt n'est pas dû immédiatement, mais la plus-value est bien constatée l'année de l'apport.
Le report ou le sursis d'imposition peut prendre fin dans plusieurs situations, ce qui déclenche alors le paiement de l'impôt sur la plus-value.
 Fin du report ou sursis d'imposition
Plusieurs événements peuvent mettre fin au report ou sursis d'imposition de la plus-value initiale. Il est important de les connaître pour éviter des surprises fiscales.
Si la holding vend les titres de la filiale qu'elle a reçus en apport, le report ou sursis peut prendre fin. Si la vente a lieu moins de 3 ans après l'apport, l'apporteur doit payer l'impôt sur la plus-value. Il existe une exception : si 70% du prix de vente est réinvesti dans des activités opérationnelles (comme l'achat de parts de PME) pendant au moins 5 ans, le report est maintenu.
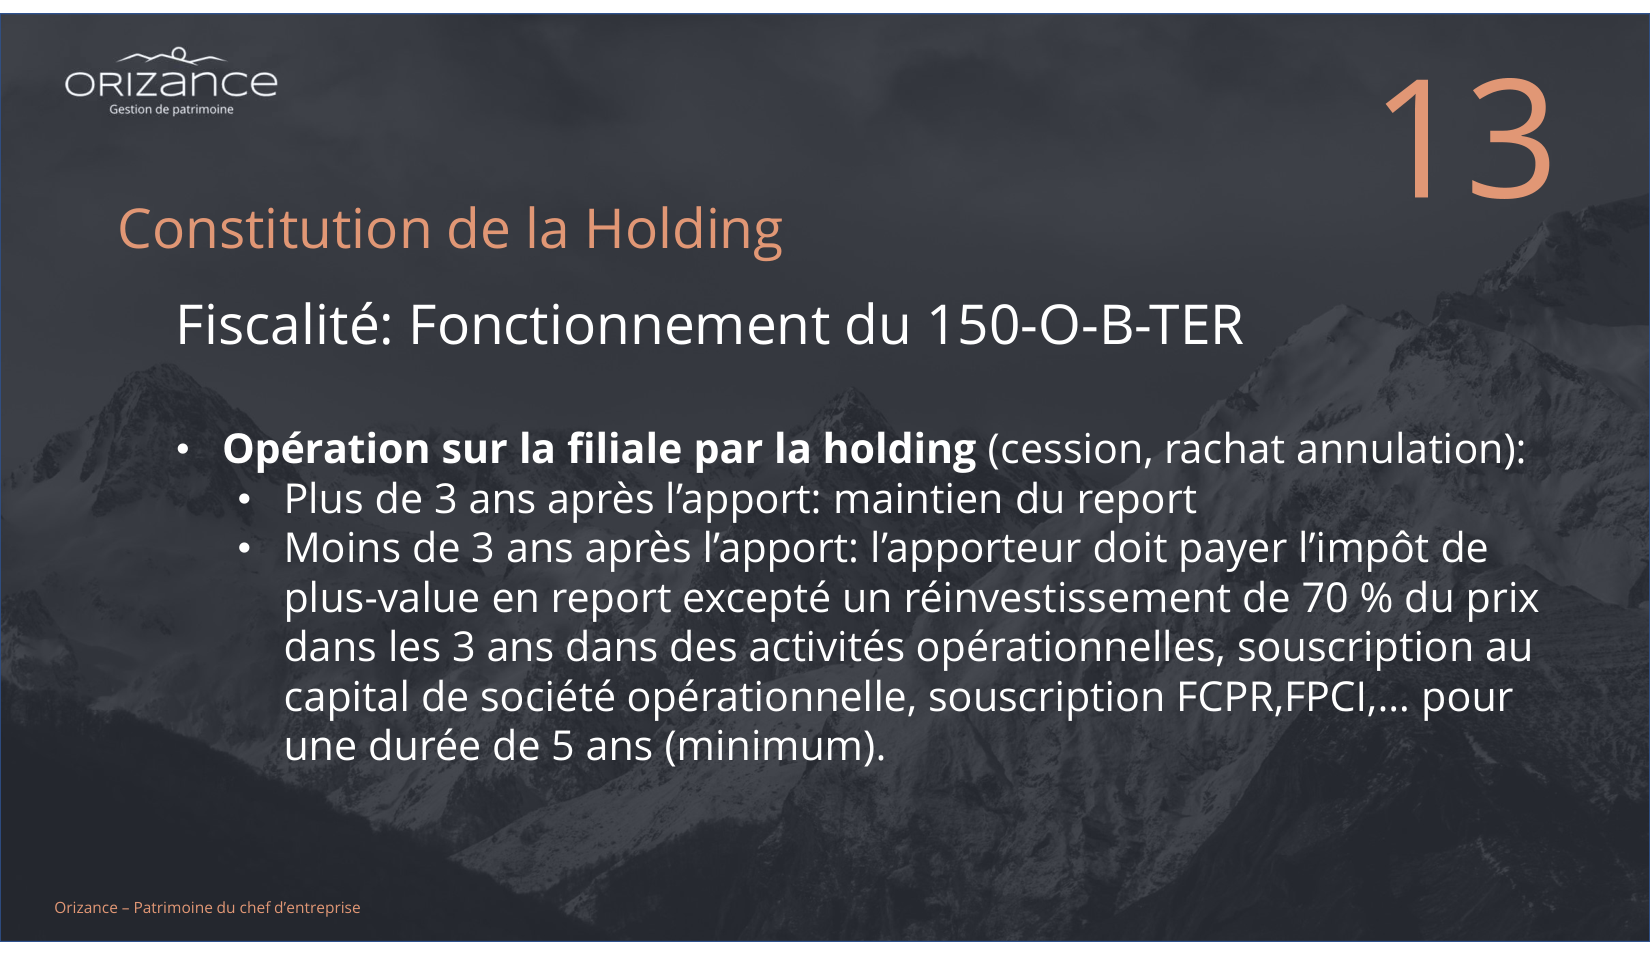
Opération sur la filiale par la holding
Si l'apporteur (la personne qui a apporté les titres à la holding) vend ses propres titres de la holding, il doit payer l'impôt sur la plus-value qui était en report ou sursis.
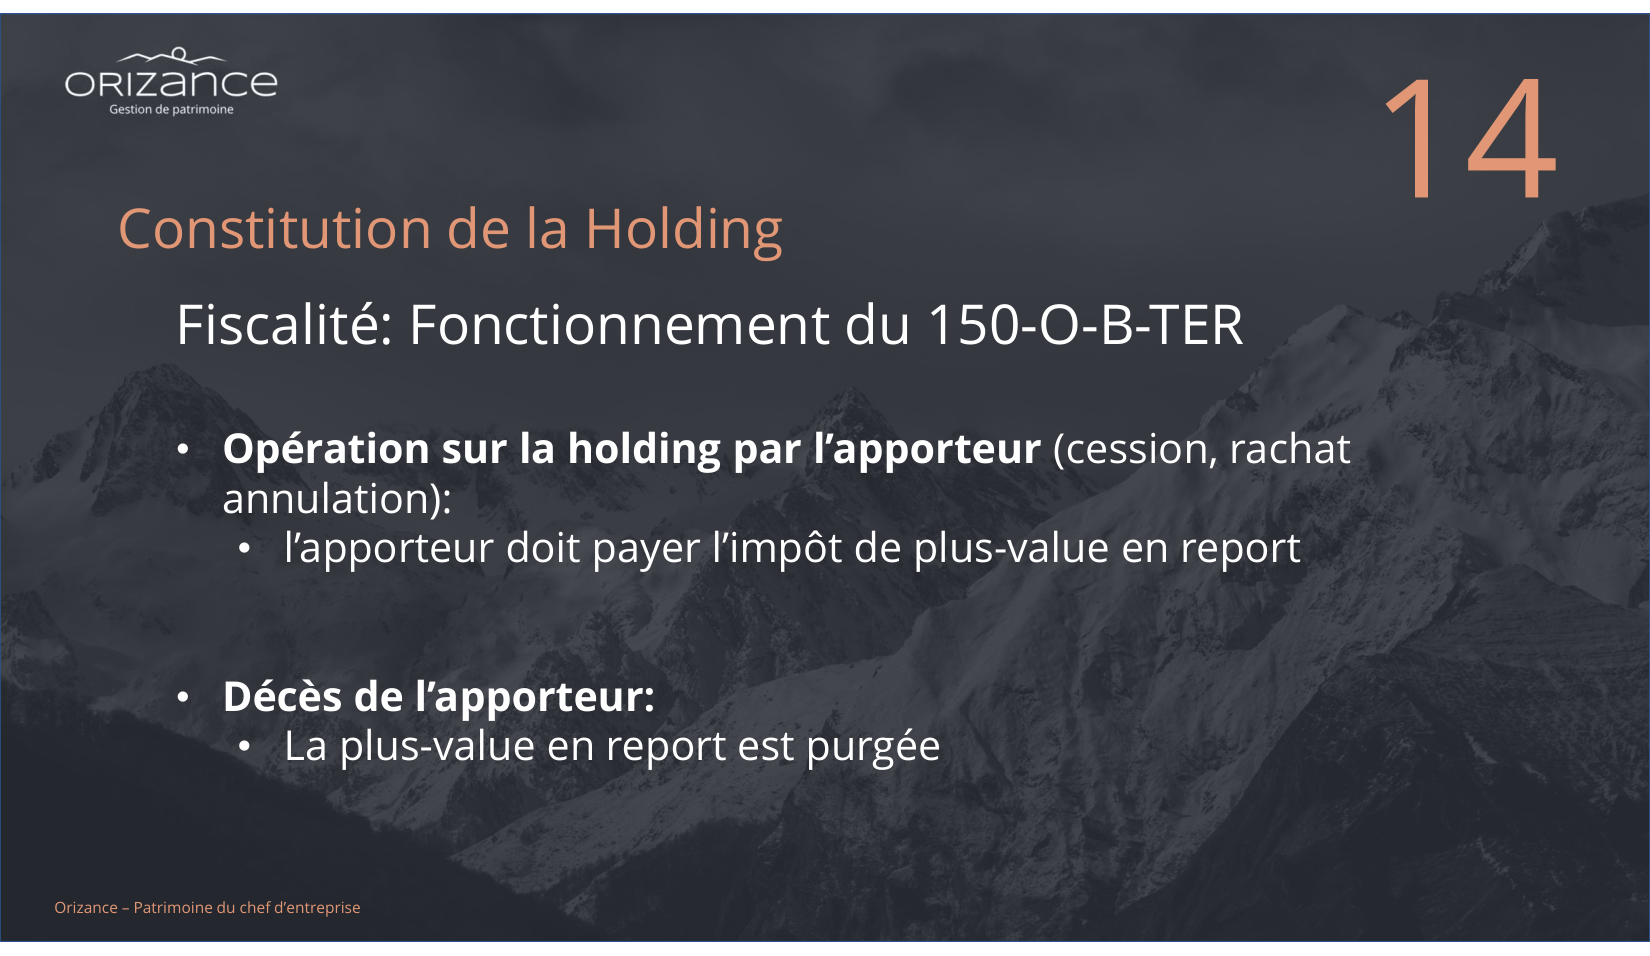
Opération sur la holding par l'apporteur
En cas de décès de l'apporteur, la plus-value en report ou sursis est
Si l'apporteur donne les titres de la holding à une autre personne (le donataire), la plus-value en report peut être purgée (c'est-à-dire que l'impôt n'est plus dû) si le donataire conserve ces titres pendant au moins 6 ans (ou 11 ans si un réinvestissement a eu lieu). Sinon, le donataire devra payer l'impôt sur la plus-value.
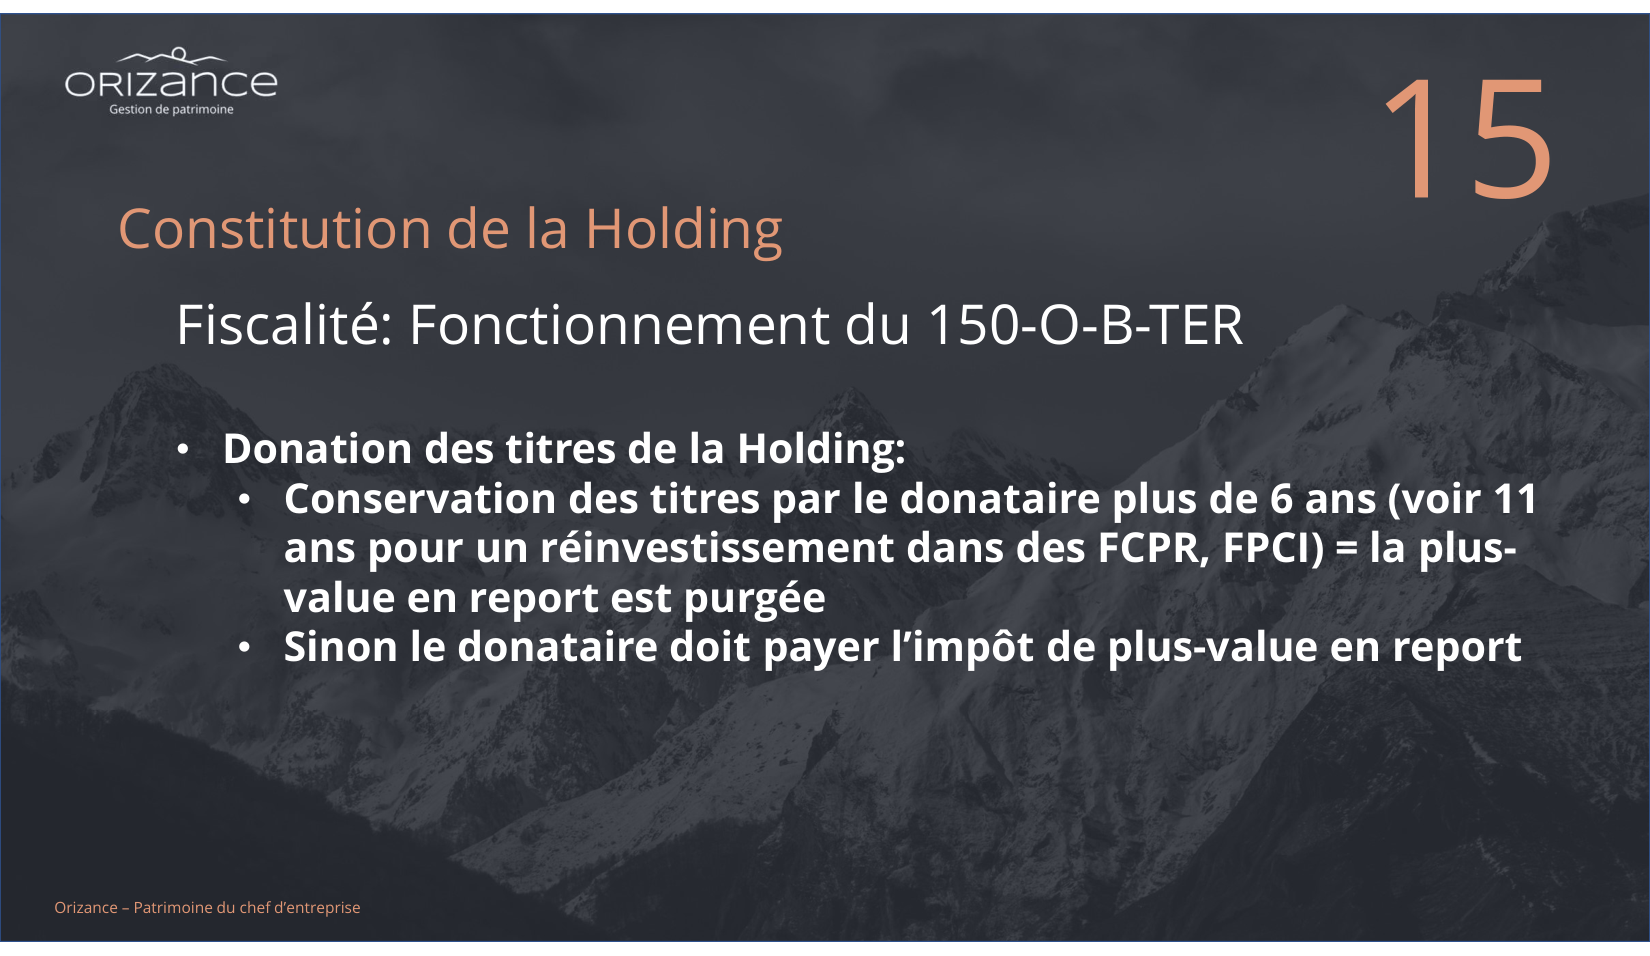
Donation des titres de la Holding
 Les régimes fiscaux des filiales
Les filiales peuvent être soumises à l'Impôt sur le Revenu (IR) ou à l'Impôt sur les Sociétés (IS). Le régime fiscal de la filiale a des conséquences sur la holding.
 Filiale à l'Impôt sur le Revenu (IR)
Si la filiale est soumise à l'IR, ses résultats sont directement intégrés dans le revenu de la holding. Cela signifie que la holding sera imposée sur les bénéfices de la filiale, sans que la filiale paie elle-même l'IS.
 Filiale à l'Impôt sur les Sociétés (IS)
Lorsque la filiale est soumise à l'IS, deux régimes fiscaux avantageux peuvent s'appliquer pour éviter une double imposition (une fois au niveau de la filiale, une fois au niveau de la holding).
 Le régime mère-fille
Ce régime s'applique si la holding détient au moins 5% des parts de sa filiale depuis au moins 2 ans. Grâce à ce régime, la holding est exonérée d'IS sur les dividendes qu'elle reçoit de ses filiales. Seule une petite partie (une quote-part de frais et charges de 5%) est réintégrée dans le résultat de la holding et soumise à l'IS. Cela permet de faire remonter les bénéfices des filiales vers la holding avec très peu d'impôts.
 L'intégration fiscale
Ce régime est encore plus avantageux. Il s'applique si la holding détient au moins 95% des parts de ses filiales. Le groupe (holding et filiales) est alors considéré comme une seule entité fiscale. Les résultats (bénéfices et pertes) de toutes les sociétés du groupe sont additionnés, et un seul impôt sur les sociétés est calculé au niveau de la holding. Cela permet de compenser les bénéfices d'une filiale avec les pertes d'une autre, réduisant ainsi l'impôt total du groupe.
 Cession des titres de participation (Niche Copé)
Quand une holding vend des titres de participation qu'elle détient depuis plus de 2 ans, la plus-value réalisée est presque totalement exonérée d'IS. C'est ce qu'on appelle la
La plus-value nette est exonérée, à l'exception d'une quote-part de frais et charges de 12%. Cette petite partie est réintégrée au résultat de la holding et soumise à l'IS. Ce régime est très intéressant pour les holdings qui revendent leurs participations.
A retenir :
- Une holding est une société qui détient des parts de filiales.
- La fiscalité des plus-values lors de l'apport de titres à une holding peut bénéficier d'un report ou sursis d'imposition (article 150-O-B-TER).
- Le report ou sursis prend fin si la holding ou l'apporteur vend les titres, ou en cas de donation sans respect des conditions de conservation.
- Le décès de l'apporteur purge la plus-value en report.
- Pour les filiales à l'IR, les résultats sont imposés directement au niveau de la holding.
- Pour les filiales à l'IS, le régime mère-fille permet une quasi-exonération des dividendes reçus par la holding (5% de quote-part réintégrée).
- L'intégration fiscale permet de calculer un seul IS pour l'ensemble du groupe (holding et filiales), en compensant les bénéfices et les pertes.
- La vente de titres de participation par une holding est presque exonérée d'IS (sauf une quote-part de 12% pour frais et charges).