Une holding est une société qui détient des parts dans une ou plusieurs autres sociétés. Elle est créée pour gérer ces participations et peut avoir des avantages fiscaux importants dès sa constitution.
Holding
Une société dont le rôle principal est de posséder des titres (actions ou parts sociales) d'autres sociétés, appelées filiales.
Holding Animatrice
Une holding qui participe activement à la gestion et au contrôle de ses filiales, et qui peut leur fournir des services (administratifs, financiers, etc.).
Holding Passive
Une holding qui se contente de détenir et de gérer des participations financières, sans intervenir dans la gestion de ses filiales.
Droits d'enregistrement
Des taxes payées à l'État lors de certaines opérations juridiques, comme la vente de parts de sociétés.
Plus-values
Le gain réalisé lors de la vente de titres (actions ou parts sociales) à un prix plus élevé que leur prix d'achat.
 Qu'est-ce qu'une Holding et quelles formes peut-elle prendre ?
Une holding est une société qui possède des titres d'autres sociétés. Elle n'est pas une forme juridique en soi (comme une SARL ou une SAS), mais un rôle. Elle peut prendre n'importe quelle forme sociale. Le choix de la forme dépend des contraintes juridiques (par exemple, un gérant de SARL doit être une personne physique) et du régime social du dirigeant (par exemple, un président de SAS est assimilé salarié).
Pour la fiscalité, il est souvent préférable que la holding soit soumise à l'Impôt sur les Sociétés (IS) car cela permet de bénéficier de régimes fiscaux avantageux, comme le régime mère-fille ou l'intégration fiscale.
 Holding Animatrice ou Passive : quelle différence ?
Il existe deux grands types de holdings :
- La holding animatrice : Elle participe activement à la stratégie et au contrôle de ses filiales. Elle peut aussi leur rendre des services (administratifs, comptables, etc.). Être une holding animatrice est très avantageux car cela ouvre droit à de nombreux régimes fiscaux favorables (comme l'exonération Dutreil ou des réductions d'impôts).
- La holding passive : Elle se contente de détenir et de gérer les titres de ses filiales, sans intervenir dans leur gestion. En général, elle ne bénéficie pas des mêmes avantages fiscaux que la holding animatrice, sauf dans certains cas spécifiques et sous conditions.
 Comment créer une Holding ? Les deux méthodes
Il existe deux manières principales de créer une holding :
1. La constitution par le haut
C'est la méthode la plus courante. Elle consiste à apporter les titres d'une société existante (la future filiale) à une nouvelle holding (ou une holding déjà existante). Cela peut se faire par une vente ou un apport de titres.2. La constitution par le bas
Cette méthode consiste pour la holding à apporter des actifs (argent, biens, ou une partie de son activité) à une filiale. La filiale peut être nouvelle ou déjà existante. La Fiscalité au moment de la création de la Holding
Lors de la création d'une holding, il faut faire attention à deux types de taxes :
1. Les droits d'enregistrement
- Si vous apportez des parts de sociétés à votre holding 'purement et simplement' (sans contrepartie immédiate), ces apports sont souvent exonérés de droits d'enregistrement.
- Si vous vendez des parts de sociétés à votre holding, des droits d'enregistrement sont dus. Le montant varie selon le type de société : 0,1% pour une SAS, 3% pour une SARL, et 5% si la société est principalement immobilière.
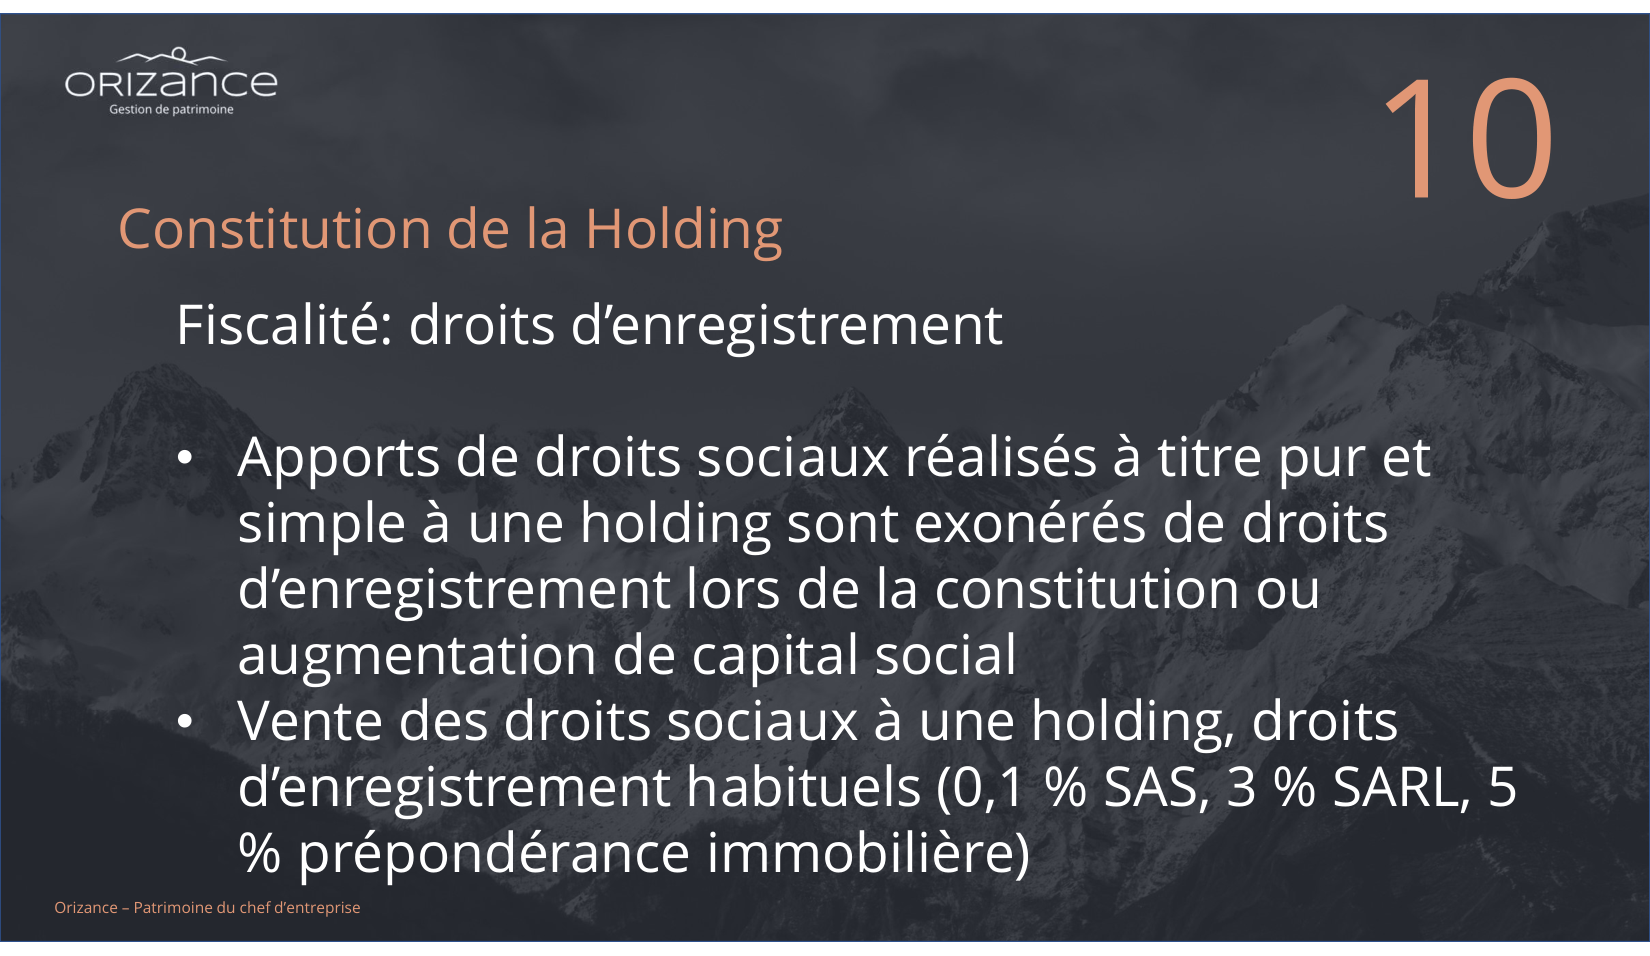
Droits d'enregistrement lors de la constitution d'une holding
2. Les plus-values
Quand vous vendez ou apportez des titres de votre filiale à la holding, vous réalisez souvent une plus-value (un gain). Cette plus-value est normalement taxée.- Si la filiale est soumise à l'Impôt sur le Revenu (IR), on parle de plus-values professionnelles.
- Si la filiale est soumise à l'Impôt sur les Sociétés (IS), on parle de plus-values sur valeurs mobilières.
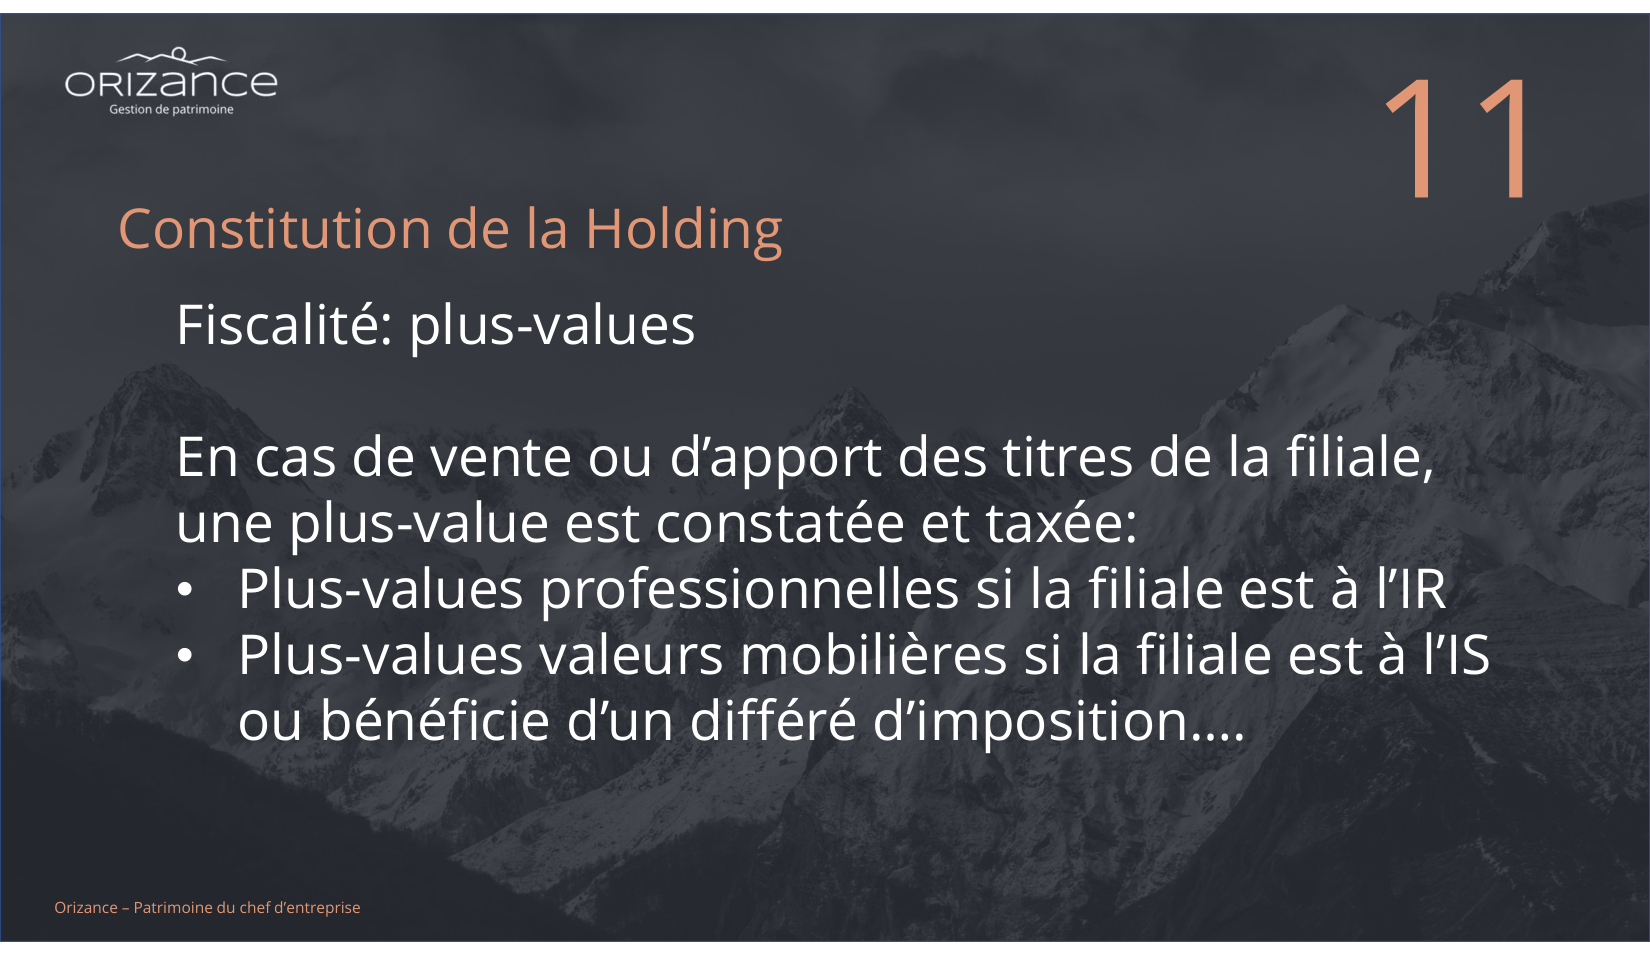
Fiscalité des plus-values lors de la constitution d'une holding
Il existe des mécanismes de report ou de sursis d'imposition pour les plus-values. Cela signifie que l'impôt n'est pas payé tout de suite, mais plus tard, sous certaines conditions. Par exemple, si l'apporteur contrôle la holding, la plus-value est mise en report d'imposition. L'impôt sera dû si les titres de la holding ou de la filiale sont vendus dans les 3 ans, sauf si le prix est réinvesti dans une activité économique.
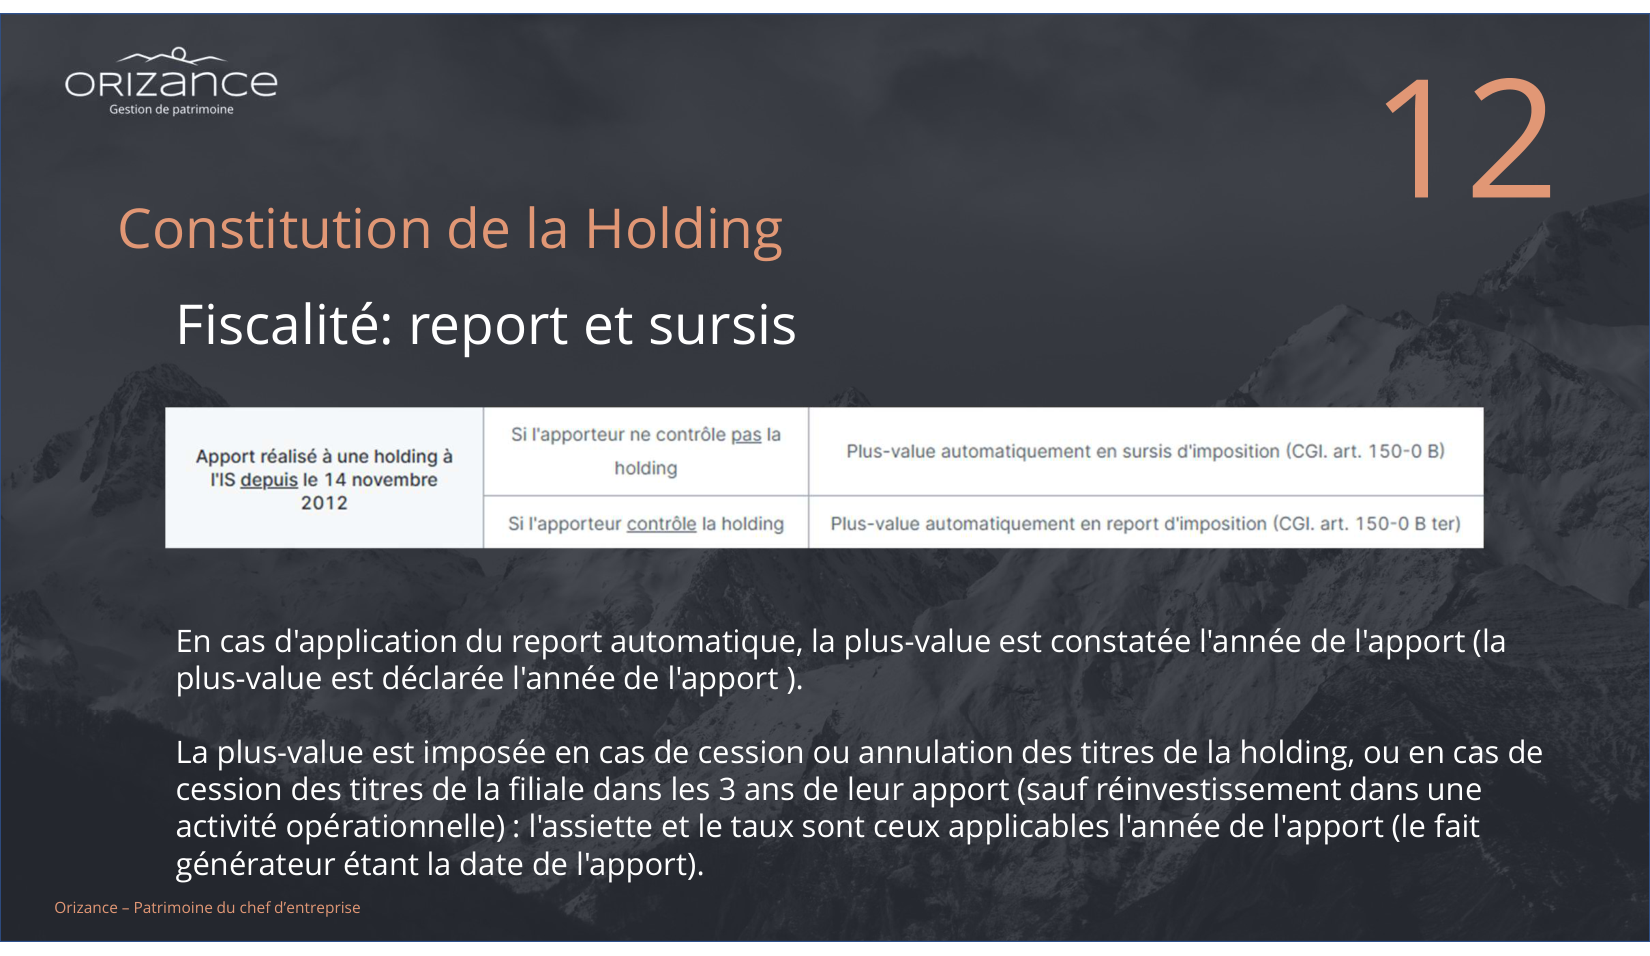
Report et sursis d'imposition des plus-values
A retenir :
- La holding est une société qui détient des parts d'autres sociétés. Elle peut prendre n'importe quelle forme juridique (SARL, SAS).
- Il est souvent préférable que la holding soit soumise à l'IS pour bénéficier d'avantages fiscaux.
- Une holding peut être animatrice (participe activement à la gestion des filiales et offre des services) ou passive (se contente de détenir des parts). Les holdings animatrices ont plus d'avantages fiscaux.
- La création d'une holding peut se faire par le haut (apport des titres de la filiale à la holding) ou par le bas (apport d'actifs de la holding à la filiale).
- Lors de la constitution, les droits d'enregistrement sont généralement exonérés pour les apports purs et simples, mais payants pour les ventes de titres.
- Les plus-values réalisées lors de l'apport ou la vente de titres de filiales sont taxées, mais peuvent bénéficier de mécanismes de report ou de sursis d'imposition, ce qui permet de reporter le paiement de l'impôt.